İspanya'da hanehalklarına sağlanan kredilerde gözle görülür bir artış yaşanırken, bu büyümenin ana itici gücünün konut kredileri olduğu açıklandı. İspanya Merkez Bankası (Banc d'Espanya) tarafından Salı günü açıklanan verilere göre, finans kuruluşları tarafından ailelere ve kar amacı gütmeyen kurumlara ülke genelinde verilen toplam kredi miktarı, geçtiğimiz Temmuz ayında 723.867 milyon Euro'ya ulaştı. Bu rakam, bir önceki yılın aynı dönemine kıyasla %3'lük önemli bir artışı temsil ediyor ve ülke ekonomisindeki dinamik değişimleri gözler önüne seriyor.
Açıklanan detaylar, İspanyol ekonomisinin pandemi sonrası toparlanma sürecinde hanehalkı harcamalarının ve yatırım iştahının nasıl şekillendiğine dair önemli ipuçları sunuyor. Özellikle konut piyasasındaki hareketlilik, vatandaşların gayrimenkul edinme arzusunu ve bankacılık sektörünün bu talebe yanıt verme kapasitesini gösteriyor. Ancak bu büyüme, aynı zamanda yükselen faiz oranları ve enflasyonist baskılar gibi potansiyel riskleri de beraberinde getirerek ekonomik aktörler için dikkatli bir denge kurma ihtiyacını ortaya koyuyor.
Konut Piyasasındaki Canlanma ve Kredi Dinamikleri
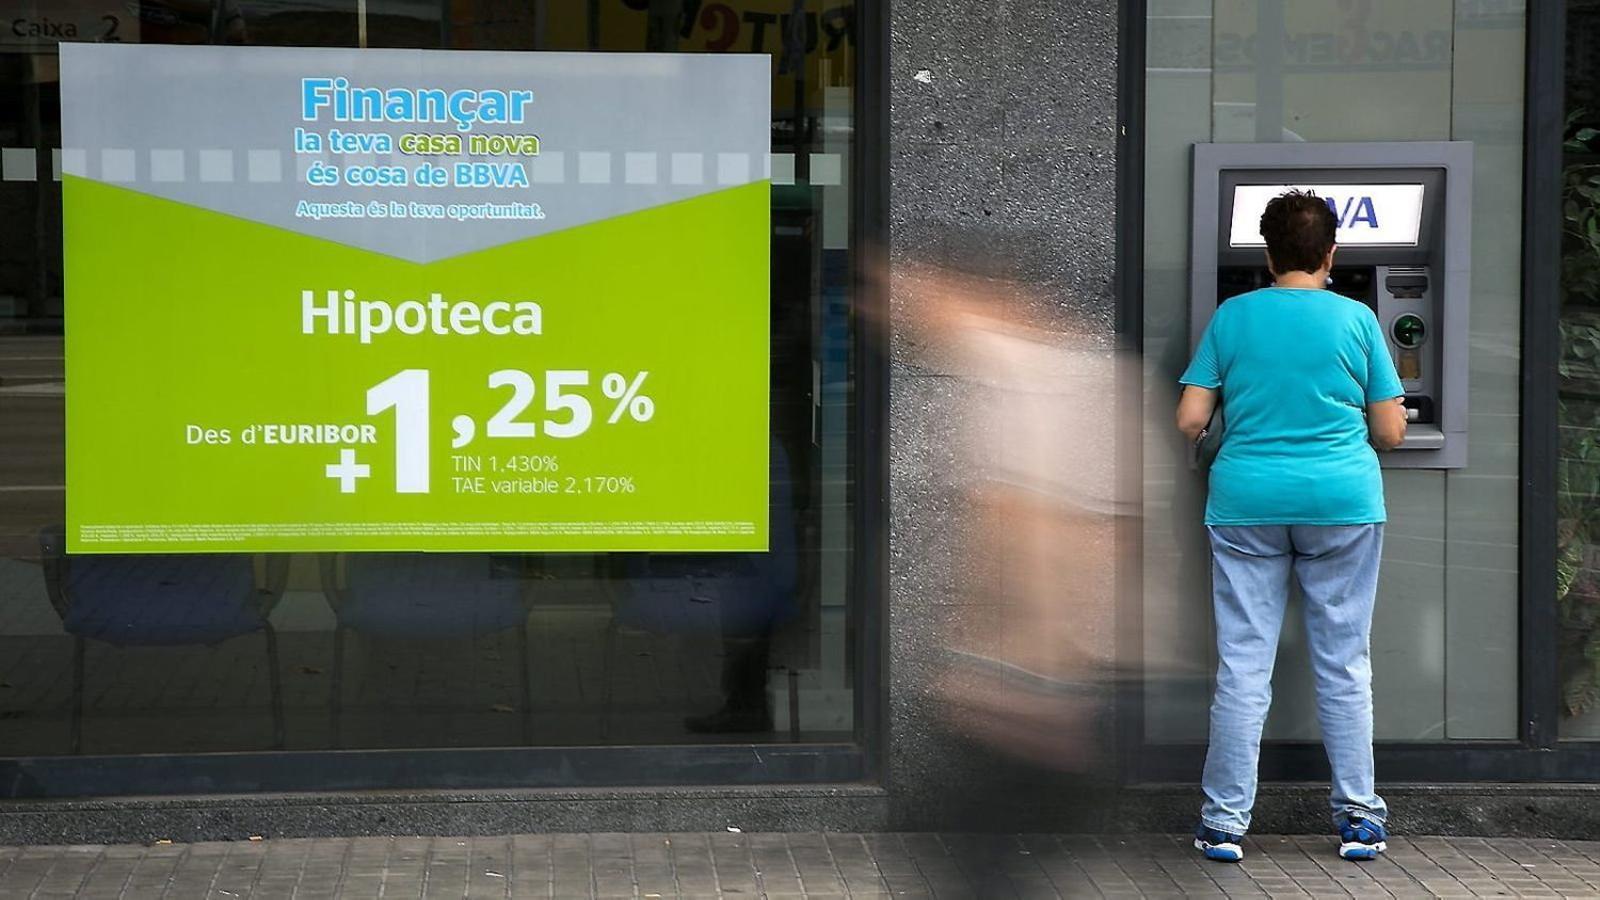
İspanya'daki konut kredileri piyasası, son yıllarda önemli bir dönüşüm geçirdi. 2008 küresel finans krizinin ardından büyük bir durgunluk yaşayan sektör, düşük faiz oranları ve artan istihdam ile birlikte yeniden canlanma sürecine girdi. Temmuz ayında kaydedilen %3'lük artış, bu toparlanmanın devam ettiğini ve hanehalklarının konut edinme motivasyonunun yüksek olduğunu gösteriyor. Özellikle sabit faizli konut kredilerine olan talep, Avrupa Merkez Bankası'nın (ECB) faiz artırımlarına başlamasıyla birlikte artış göstererek, tüketicilerin gelecekteki borç yüklerini sabitleme eğiliminde olduğunu ortaya koyuyor.
Uzmanlar, bu büyümenin ardında yatan temel faktörlerden birinin, pandemi döneminde biriken tasarrufların konut alımına yönelmesi olduğunu belirtiyor. Ayrıca, özellikle büyük şehirlerdeki konut fiyatlarındaki artış beklentisi de, yatırım amaçlı konut alımlarını teşvik ediyor olabilir. Ancak, yükselen Euribor (Euro Bölgesi bankalararası piyasada borçlanma faiz oranı) oranları, değişken faizli konut kredisi sahipleri için aylık ödemelerde artışa neden olarak, hanehalkı bütçeleri üzerinde baskı yaratmaya başladı. Bu durum, gelecekteki kredi büyüme hızını etkileyebilecek önemli bir faktör olarak değerlendiriliyor.
Ekonomik Bağlam ve Geleceğe Yönelik Beklentiler
İspanya Merkez Bankası'nın açıkladığı bu veriler, ülkenin genel ekonomik sağlığı hakkında da önemli bilgiler sunuyor. Hanehalkı kredilerindeki artış, tüketicilerin ekonomiye olan güveninin bir göstergesi olsa da, yüksek enflasyon ve enerji fiyatlarındaki artış gibi faktörler, harcanabilir gelir üzerinde baskı oluşturmaya devam ediyor. Bu bağlamda, konut kredilerinin büyümesi, bir yandan ekonomik aktiviteyi desteklerken, diğer yandan hanehalkı borçluluğunun sürdürülebilirliği konusunda soru işaretleri yaratabilir.
Avrupa genelinde uygulanan sıkı para politikaları ve faiz artırımları, İspanya'yı da doğrudan etkiliyor. Türkiye'de olduğu gibi yüksek enflasyonla mücadele eden birçok ülke gibi, İspanya da enflasyonu kontrol altına almak için zorlu bir süreçten geçiyor. Bu durum, konut kredisi faiz oranlarının daha da yükselmesine neden olabilir ve bu da gelecekteki kredi talebini olumsuz etkileyebilir. İspanya hükümeti ve finansal düzenleyiciler, hanehalkı borçluluğunu yakından izleyerek, olası riskleri minimize etmek için çeşitli önlemler almayı değerlendirebilirler.
Sonuç ve Etki Analizi
İspanya'da Temmuz ayında konut kredilerinin öncülüğünde hanehalkı kredilerindeki %3'lük büyüme, ülkenin ekonomik toparlanma sürecinde önemli bir dinamik olduğunu gösteriyor. Bu durum, inşaat sektörü başta olmak üzere birçok ilişkili sektöre olumlu yansımalar yaparken, aynı zamanda hanehalklarının finansal sağlığı açısından dikkatli bir değerlendirme gerektiriyor. Yükselen faiz oranları ve enflasyonist baskılar, gelecekteki kredi piyasasını şekillendirecek temel faktörler olmaya devam edecektir.
Bankacılık sektörü, bir yandan kredi büyümesini sürdürürken, diğer yandan kredi kalitesini korumak zorunda kalacak. Tüketiciler ise, artan borç yükü karşısında daha bilinçli finansal kararlar almak durumunda kalacaklar. İspanya ekonomisi için bu veriler, hem fırsatları hem de potansiyel zorlukları barındıran karmaşık bir tablo çiziyor. Gelecek aylarda açıklanacak veriler, bu trendin sürdürülebilirliği ve ülkenin ekonomik gidişatı hakkında daha net bilgiler sunacaktır.