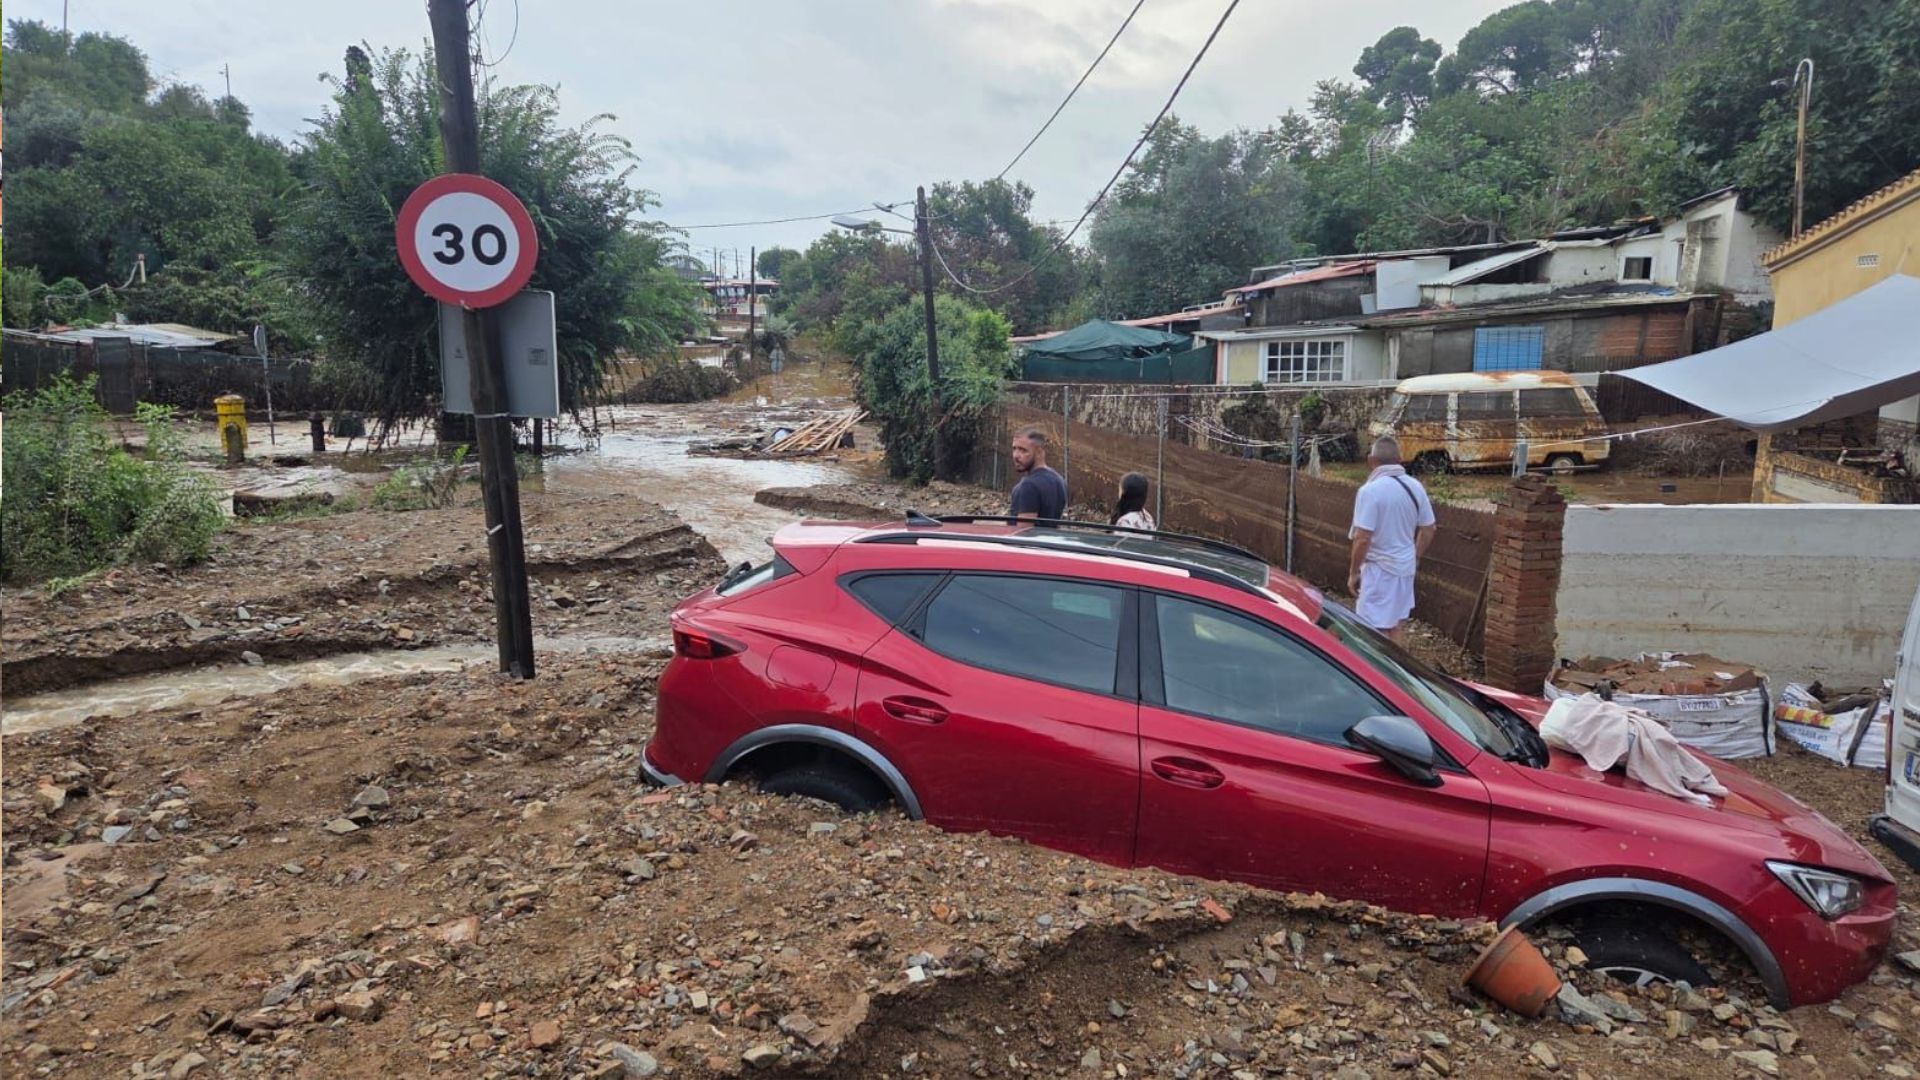
Son günlerde İspanya'yı etkisi altına alan şiddetli fırtınalar ve sel olayları, birçok evde, araçta ve iş yerinde ciddi maddi hasarlara yol açtı. Bu tür yıkıcı doğa olaylarının ardından, en çok merak edilen sorulardan biri, oluşan zararların kim tarafından karşılanacağı oluyor. Vatandaşlar, yaptırdıkları sigorta poliçelerini gözden geçirirken, bazıları ise sigortasız olmanın pişmanlığını yaşıyor. Barselona Sigorta Aracılar Birliği (Col·legi de Mediadors d’Assegurances de Barcelona) Teknik Direktörü Carlos Solís'in değerli görüşleriyle, meteorolojik riskler karşısında hasarların nasıl tazmin edildiğini ve İspanya'nın benzersiz sigorta sistemini detaylıca inceliyoruz.
Sigortasız Olmak: Risk ve Sonuçları
Ne yazık ki, meteorolojik olaylardan kaynaklanan hasarlara karşı herhangi bir sigortası olmayan kişiler, oluşan zararlar için tazminat alma hakkına sahip değildir. Bu durumda, mağdur, olayın şiddetinden bağımsız olarak tüm onarım masraflarını kendi cebinden karşılamak zorunda kalır. Hatta, İspanya'da olağanüstü riskler ve atmosferik olaylardan kaynaklanan hasarları karşılayan kamu kuruluşu olan Sigorta Tazminat Konsorsiyumu (Consorcio de Compensación de Seguros - CCS) bile, sigortasız bir mal varlığı için ödeme yapmaz. Bu durum, özellikle ani ve şiddetli hava değişimlerinin yaşandığı günümüzde, sigortanın önemini bir kez daha gözler önüne sermektedir.
İspanya'da sigortasız olmanın getirdiği finansal yük, özellikle büyük çaplı bir sel veya fırtına sonrası on binlerce Euro'ya ulaşabilir. Bir evin çatısının çökmesi, su baskını nedeniyle eşyaların kullanılamaz hale gelmesi veya bir aracın tamamen hasar görmesi gibi senaryolar, sigortasız hane halkları için yıkıcı sonuçlar doğurabilir. Bu nedenle, uzmanlar, en temel düzeyde bile olsa bir sigorta poliçesine sahip olmanın, olası felaketler karşısında finansal bir güvence sağladığını vurgulamaktadır.
Sigortalı Olmak: Poliçe Kapsamı ve Önemli Detaylar
Sigortalı olmak, her zaman teminat altında olduğunuz anlamına gelmez. Poliçenizin "atmosferik hasarlar" maddesini içerip içermediği kilit bir sorudur. Eğer poliçeniz bu tür hasarları kapsıyorsa, sözleşmede belirtilen koşulların yerine getirilip getirilmediğine bakmak gerekir. Carlos Solís'e göre, genellikle metrekareye 40 litre yağmur eşiği kullanılır; bu miktar aşıldığında atmosferik olaylar teminatı devreye girer. Ancak, poliçelerde yer alan "istisnalar" da göz ardı edilmemelidir. Bakım eksikliği, yapısal kusurlar veya tıkanmış drenaj yolları gibi durumlar, sigorta şirketinin hasarı karşılamamasına neden olabilir. Örneğin, bir fırtınada çatınız hasar gördüyse ancak bu hasarın temel nedeni çatının düzenli bakımının yapılmamış olması ise, sigorta şirketi ödeme yapmayı reddedebilir.
Bu bağlamda, sigorta poliçenizi dikkatlice okumak ve özellikle doğal afetlerle ilgili maddeleri anlamak büyük önem taşır. Poliçenizdeki muafiyetler, limitler ve istisnalar, bir hasar durumunda alacağınız tazminat miktarını doğrudan etkileyebilir. Ayrıca, bazı poliçeler sadece belirli şiddetteki rüzgar, dolu veya yağmur olaylarını kapsarken, diğerleri daha geniş bir yelpazede teminat sunabilir. Sigorta acentenizle iletişime geçerek poliçenizin kapsamını detaylıca öğrenmek, beklenmedik durumlar karşısında mağduriyet yaşamanızı engelleyecektir.
Sigorta Tazminat Konsorsiyumu (CCS): Olağanüstü Durumlarda Güvence
Poliçenizde meteorolojik riskler kapsam dışı olsa bile, her şey bitmiş sayılmaz. Olayın şiddeti belirleyici olabilir. Eğer sel veya fırtına gibi meteorolojik olaylar, Sigorta Tazminat Konsorsiyumu (Consorcio de Compensación de Seguros - CCS) tarafından "olağanüstü" olarak sınıflandırılırsa, bu kamu kuruluşu doğrudan devreye girer. CCS, hasarları değerlendirir ve tazminat ödemelerini yapar. Bu durum, poliçesi meteorolojik riskleri içermeyen ancak hasar gören mal varlığı sigortalı olan herkes için geçerlidir. Ancak, hasar gören nesnenin (araba, motosiklet, konut vb.) mutlaka sigortalı olması temel şarttır.
CCS, İspanya'da 1941 yılında kurulan ve dünya genelinde benzeri az bulunan, kamuya ait özel bir sigorta kuruluşudur. Amacı, özel sigorta şirketlerinin teminat altına almakta zorlandığı veya maliyetli bulduğu olağanüstü riskleri (seller, depremler, terör eylemleri, isyanlar gibi) karşılamaktır. CCS, fonlarını, İspanya'da satılan tüm sigorta poliçelerine eklenen küçük bir prim kesintisinden elde eder. Bu sayede, tüm sigortalılar, farkında olmadan bu kamu güvencesine katkıda bulunur. Konsorsiyum, olağanüstü olay ilan edilen bölgeleri genellikle web sitesi aracılığıyla duyurur, ancak uzmanlar, bu duyuruyu beklemeksizin, hasarın mümkün olan en kısa sürede sigorta acentesine veya şirkete bildirilmesini önermektedir. Bu hızlı bildirim, tazminat sürecinin hızlanması açısından kritik öneme sahiptir.
Poliçe Kapsamında ve Konsorsiyum Tarafından Olağanüstü İlan Edilen Durumlar
Eğer sigorta poliçeniz meteorolojik riskleri kapsıyorsa ve ek olarak Konsorsiyum da durumu "olağanüstü" olarak ilan ederse, mağdurun alacağı tazminat miktarı genellikle poliçede öngörülenle aynı olacaktır. Bu durumda değişen tek şey, paranın nereden geleceğidir. Olağanüstü durum ilanı yapılmasaydı, tüm hasarı sigorta şirketi karşılayacaktı; ancak Konsorsiyum devreye girdiğinde, hasarın bir kısmını bu kamu kuruluşu üstlenir. Bu, sigorta şirketlerinin yükünü hafifletirken, sigortalının da güvence altında kalmasını sağlar.
Konsorsiyum Neleri Kapsar?
Sigorta Tazminat Konsorsiyumu (CCS), olağanüstü durumdan kaynaklanan doğrudan zararları ve bu durumdan kaynaklanan kar kaybını kapsar. Ancak, dolaylı zararları tazmin etmez. Örneğin, sel nedeniyle evinizdeki eşyaların zarar görmesi doğrudan bir hasarken, sel nedeniyle işinize gidemediğiniz için kaybettiğiniz maaş dolaylı bir zarar olarak kabul edilebilir ve genellikle CCS tarafından karşılanmaz. Bu ayrım, tazminat talebinde bulunurken dikkat edilmesi gereken önemli bir noktadır. Ayrıca, CCS'nin kapsamı, sigorta poliçesinin kapsamına ve olağanüstü durumun niteliğine göre değişiklik gösterebilir. Bu nedenle, her durumun kendi özel koşulları çerçevesinde değerlendirilmesi gerekmektedir.
Türkiye ile Karşılaştırma ve Sonuç
İspanya'daki bu özel sistem, Türkiye'deki doğal afet sigortacılığı ile bazı farklılıklar gösterir. Türkiye'de, zorunlu deprem sigortası (DASK) deprem kaynaklı maddi hasarları karşılarken, sel, fırtına gibi diğer doğal afetler için genellikle konut veya kasko sigortaları kapsamında ek teminatlar almak gerekmektedir. İspanya'daki CCS modeli, özel sigorta şirketlerinin yetersiz kaldığı durumlarda devlet destekli bir güvence sağlayarak, vatandaşları geniş kapsamlı bir koruma altına almayı hedefler. Bu sistem, özellikle iklim değişikliğinin etkisiyle artan doğal afet riskleri karşısında, hem bireylere hem de genel ekonomiye önemli bir istikrar sağlamaktadır.
Sonuç olarak, İspanya'da şiddetli hava olayları sonrası hasarların tazminat süreçleri karmaşık gibi görünse de, temel prensipleri anlamak mağduriyetleri önlemek için hayati önem taşır. Sigorta poliçenizi düzenli olarak gözden geçirmek, kapsamını bilmek ve olası bir hasar durumunda hızlıca hareket etmek, finansal kayıpları en aza indırmenin anahtarıdır. Konsorsiyumun varlığı, İspanyol vatandaşlarına, özel sigortanın yetersiz kaldığı en zor zamanlarda bile bir güvence sunan benzersiz bir sistemin parçası olmanın rahatlığını sağlamaktadır.