Euro Bölgesi'nde konut kredisi piyasası, ana referans faiz oranı olan Euribor'un rekor seviyelere ulaşmasıyla çalkantılı bir dönemden geçiyor. Son verilere göre, Euribor'un Eylül ayını %3,1 civarında kapatması bekleniyor ki bu, son yılların en yüksek seviyelerinden biri olarak dikkat çekiyor. Bu durum, ev sahibi olmak isteyenler ve mevcut konut kredisi sahipleri için önemli bir ikilem yaratıyor: değişken faizli bir kredi mi, yoksa sabit faizli bir kredi mi tercih edilmeli?
İspanya ve özellikle Catalunya (Katalonya) bölgesindeki finans uzmanları, mevcut koşullar altında sabit faizli konut kredisi almanın riskli olabileceği konusunda uyarıyor. Euribor'daki bu hızlı yükseliş, Avrupa Merkez Bankası'nın (ECB) enflasyonla mücadele kapsamında uyguladığı agresif faiz artırımlarının doğrudan bir sonucu. Bu artışlar, özellikle değişken faizli kredisi olan milyonlarca Avrupalının aylık taksitlerini önemli ölçüde artırarak hanehalkı bütçeleri üzerinde baskı oluşturuyor.
Euribor'un Yükselişi ve Konut Kredilerine Etkisi
Euribor (Euro Interbank Offered Rate), Euro Bölgesi bankalarının birbirlerine borç verme faiz oranı olup, milyonlarca değişken faizli konut kredisi için temel referans noktasıdır. 2016'dan 2022'ye kadar negatif seviyelerde seyreden Euribor, ECB'nin faiz artırım döngüsüne başlamasıyla hızla yükselişe geçti. Negatif faiz döneminde değişken faizli kredi kullananlar, düşük taksitlerin keyfini sürerken, Euribor'un %3'ün üzerine çıkmasıyla aylık ödemelerinde ciddi artışlarla karşılaştılar. Örneğin, 150.000 € tutarında, 25 yıl vadeli ve Euribor + %1 marjlı bir kredi, Euribor'un -%0,5'ten %3,1'e yükselmesiyle aylık taksitlerde yüzlerce Euro'luk bir artışa neden olmuştur.
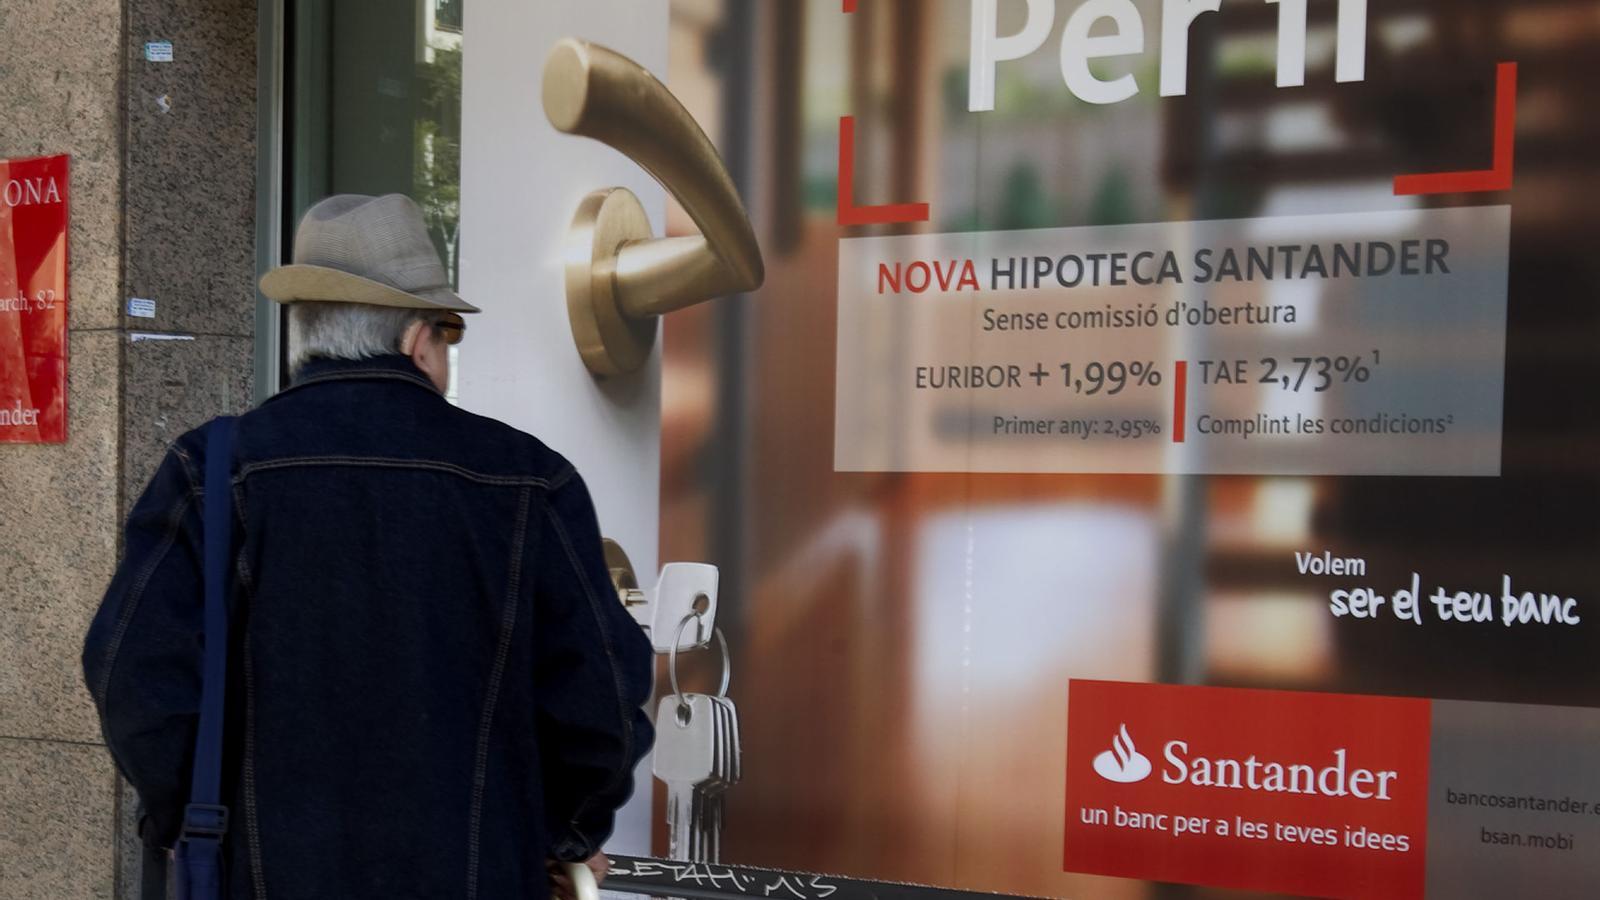
Sabit faizli konut kredileri ise, kredi vadesi boyunca faiz oranının değişmemesi avantajını sunar. Euribor'un negatif olduğu dönemlerde, bankalar cazip sabit faiz oranları sunarak tüketicileri bu tür kredilere yönlendirmişti. Ancak mevcut durumda, Euribor'un yüksek seyretmesi nedeniyle bankaların sunduğu sabit faiz oranları da oldukça yüksek seviyelerde bulunuyor. Bu, tüketicilerin yüksek bir sabit orana kilitlenmek istememelerine yol açıyor, zira gelecekte faiz oranlarının düşme ihtimali bulunuyor.
Piyasa Beklentileri ve Uzman Analizleri
Finans analistleri ve ekonomistler, ECB'nin faiz artırım döngüsünün zirvesine yaklaştığına inanıyor. Enflasyonun kademeli olarak düşüş eğilimine girmesiyle birlikte, ECB'nin gelecekte faiz oranlarını sabit tutması ve ardından kademeli olarak indirmesi bekleniyor. Bu beklenti, Euribor'un da mevcut yüksek seviyelerde bir süre stabilize olduktan sonra düşüşe geçebileceği anlamına geliyor. İşte bu noktada, "şimdi sabit faizli kredi almayın" uyarısı önem kazanıyor. Eğer Euribor gelecekte düşerse, mevcut yüksek sabit faiz oranlarına kilitlenen tüketiciler, değişken faizli kredi sahiplerine göre daha dezavantajlı duruma düşebilir.
İspanya'daki konut piyasası, Euribor'daki bu dalgalanmalardan doğrudan etkileniyor. Konut alım gücü düşerken, yeni mortgage talepleri de yavaşlama eğilimine girdi. Uzmanlar, tüketicilerin konut kredisi seçimi yaparken uzun vadeli piyasa beklentilerini, kendi finansal istikrarlarını ve risk toleranslarını göz önünde bulundurmalarını tavsiye ediyor. Kısa vadeli belirsizlikler devam etse de, orta ve uzun vadede faiz oranlarının düşüş eğilimine girmesi beklentisi, özellikle değişken faizli kredi düşünenler için bir umut ışığı olabilir.
Türkiye ile Karşılaştırma ve Küresel Etkiler
Euribor'daki bu gelişmeler, küresel finans piyasalarının birbirine ne kadar bağlı olduğunu gösteriyor. Türkiye'deki konut kredisi piyasası, kendine özgü dinamiklere ve yüksek enflasyon ortamına sahip olsa da, Avrupa'daki faiz hareketleri dolaylı yollardan Türkiye ekonomisini ve finansal koşulları etkileyebilir. Türkiye'de konut kredisi faiz oranları, yüksek enflasyon ve farklı para politikaları nedeniyle Avrupa'dan ayrışsa da, küresel sermaye hareketleri ve yatırımcı algısı açısından ECB'nin adımları önem taşır. Avrupa'daki faiz artışları, küresel likiditeyi daraltarak gelişmekte olan piyasalar üzerindeki baskıyı artırabilir.
Sonuç olarak, Euro Bölgesi'nde konut kredisi düşünenlerin, Euribor'un mevcut yüksek seviyeleri ve gelecekteki düşüş beklentileri nedeniyle dikkatli olmaları gerekiyor. Sabit faizli krediler öngörülebilirlik sunsa da, mevcut oranlar piyasa beklentilerinin üzerinde olabilir. Değişken faizli krediler ise kısa vadede riskli görünse de, gelecekteki faiz indirimlerinden faydalanma potansiyeli taşıyor. Bu karmaşık ortamda, bağımsız finans danışmanlarından destek almak ve piyasa gelişmelerini yakından takip etmek, doğru kararı verebilmek adına hayati önem taşımaktadır.