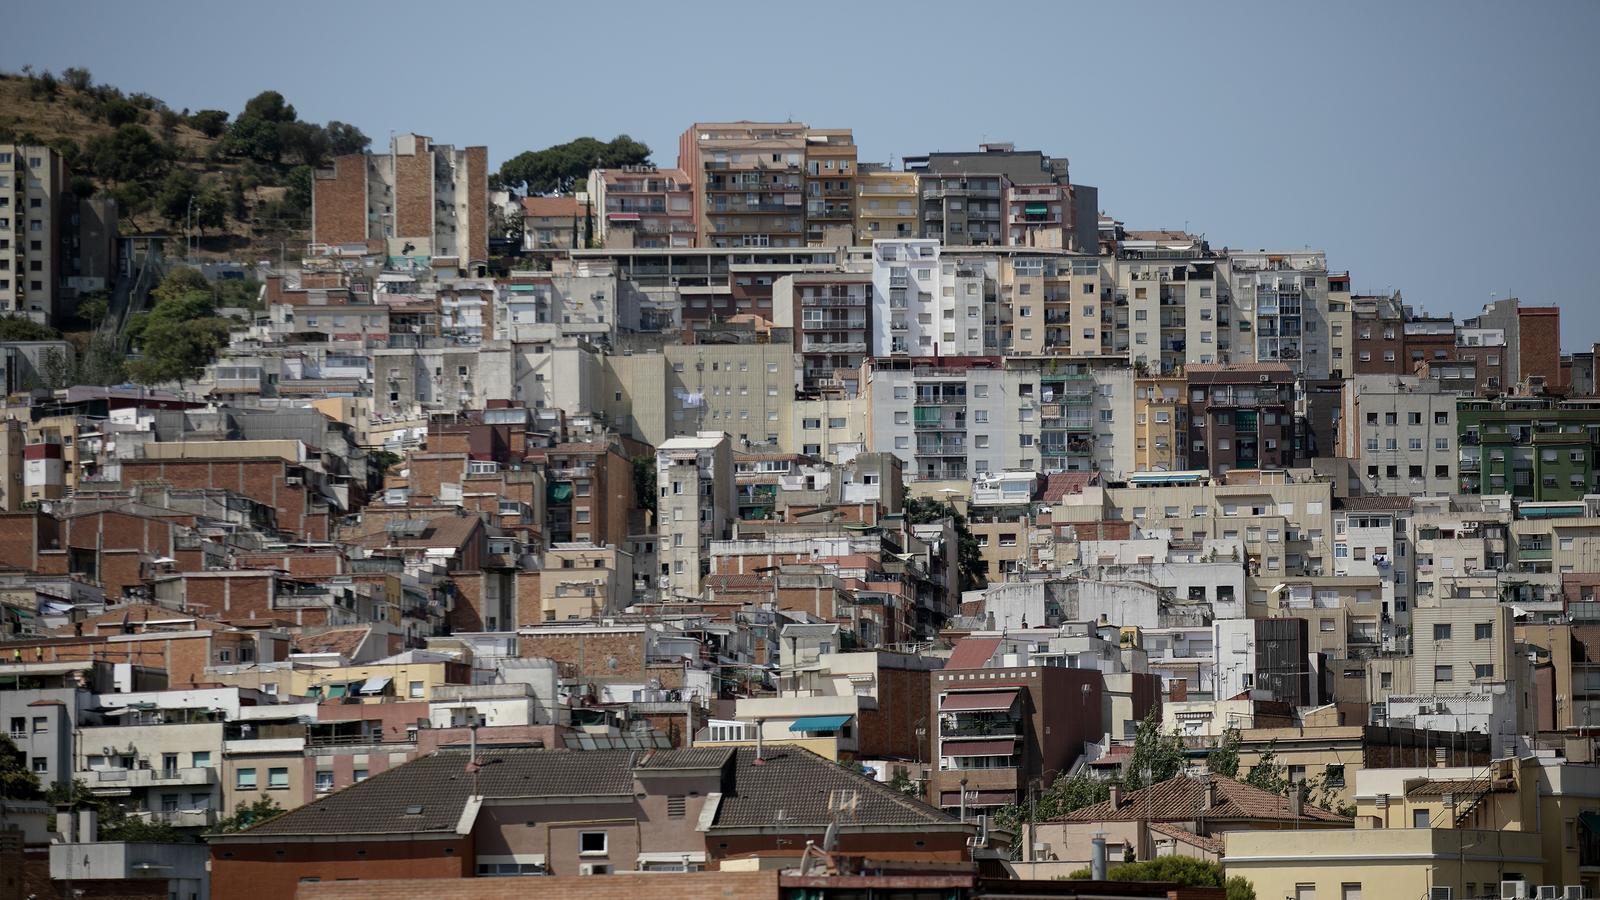
İspanya'nın gözde şehirlerinden Barselona'da, yükselen konut fiyatları ve zorlu kredi koşulları, gençlerin ev sahibi olma hayallerini giderek daha ulaşılmaz kılıyor. Bu durum karşısında, birçok genç yetişkinin ebeveynlerinin finansal desteğine başvurması kaçınılmaz bir gerçek haline gelmiş durumda. Bu trendin çarpıcı bir örneği olarak, 36 yaşındaki Miquel (kurgusal isim) Barselona'nın prestijli Sarrià semtinde bir daire satın almak üzereyken, annesinin desteği olmadan bu hayalin imkansız olduğunu açıkça belirtiyor. Annesi, dairenin bedelinin yarıdan fazlasını karşılayarak Miquel'in geri kalanını ipotek yoluyla finanse etmesine olanak sağlamış. Bu süreçte bankalarla yapılan çetin müzakereler, ebeveyn desteğinin sadece finansal bir yardım olmaktan öte, karmaşık bir hukuki ve bürokratik süreci de beraberinde getirdiğini gözler önüne seriyor.
Miquel'in yaşadığı bu deneyim, İspanya genelinde ve özellikle Barselona gibi büyük şehirlerde genç neslin karşı karşıya kaldığı konut sorunlarının tipik bir yansımasıdır. Sarrià gibi merkezi ve rağbet gören semtlerde konut fiyatları, ortalama gelir düzeyindeki bir bireyin tek başına karşılaması için oldukça yüksektir. Bu durum, ailelerin çocuklarına sağladığı finansal desteği, lüks bir seçenek olmaktan çıkarıp, gençlerin bağımsız bir yaşam kurabilmeleri için adeta bir zorunluluk haline getirmiştir. Bankaların yüksek peşinat talepleri ve sıkı kredi değerlendirme kriterleri, birikimi olmayan veya yetersiz olan gençlerin piyasaya girmesini engellerken, ebeveynlerin devreye girmesi, bu engelleri aşmanın tek yolu olabilmektedir.
İspanya'da Konut Krizi ve Kuşaklararası Destek
İspanya'da konut piyasası, 2008 ekonomik krizinin ardından büyük dalgalanmalar yaşadı. Son yıllarda ise, özellikle büyük şehirlerdeki talep artışı ve sınırlı arz nedeniyle fiyatlar yeniden yükselişe geçti. Bu durum, gençlerin ev sahibi olma yaşını ortalama olarak 30'lu yaşların sonlarına itti. İstatistikler, İspanya'da 35 yaş altı gençlerin yalnızca %20'sinin ev sahibi olabildiğini gösterirken, bu oranın büyük bir kısmının ebeveynlerinin desteğiyle gerçekleştiği tahmin ediliyor. Yüksek genç işsizlik oranları, güvencesiz çalışma koşulları ve düşük ücretler, gençlerin uzun vadeli birikim yapmasını neredeyse imkansız hale getiriyor. Bu bağlamda, ebeveynlerden alınan "bağış" veya "borç" gibi finansal yardımlar, bir yatırım aracı olmaktan çok, temel bir yaşam ihtiyacını karşılama aracı haline gelmiştir.
Bu kuşaklararası finansal aktarım, sadece İspanya'ya özgü bir durum değildir; Türkiye gibi ülkelerde de benzer eğilimler gözlenmektedir. Özellikle İstanbul, Ankara ve İzmir gibi büyük şehirlerdeki fahiş konut fiyatları ve yüksek enflasyon, gençlerin kendi imkanlarıyla ev sahibi olmasını neredeyse imkansız kılmıştır. Türkiye'de de birçok genç, ebeveynlerinin birikimleri veya miras yoluyla elde ettikleri mülkler sayesinde konut sahibi olabilmektedir. Bu durum, hem İspanya hem de Türkiye'de, ailelerin sosyal ve ekonomik güvenlik ağlarının önemli bir parçası olduğunu ve devletin konut politikalarının yetersiz kaldığı durumlarda bu boşluğu doldurduğunu göstermektedir. Ancak bu durum, aile desteğine erişimi olmayan gençler arasında eşitsizliği derinleştirme potansiyeli taşımaktadır.
Bağış mı, Borç mu? Vergi Boyutları ve Uzman Görüşleri
Miquel'in durumunda olduğu gibi, ebeveynlerin çocuklarına ev alımında yaptığı finansal destek, beraberinde önemli vergi ve hukuki soruları getirir. İspanya'da, bu tür yardımlar genellikle iki şekilde gerçekleşir: bağış (donación) veya faizsiz borç verme. Her iki seçeneğin de farklı vergi sonuçları vardır. İspanya'da "Impuesto de Sucesiones y Donaciones" (Miras ve Bağış Vergisi) özerk topluluklar arasında büyük farklılıklar gösterir. Örneğin, Catalunya (Katalonya) bölgesinde bağış vergileri diğer bazı özerk topluluklara göre daha yüksek olabilir. Bu nedenle, bir bağış yapmadan önce maliyet-fayda analizi yapmak ve profesyonel vergi danışmanlığı almak büyük önem taşır.
Mali uzmanlar, ebeveynlerin çocuklarına ev alımında yardımcı olurken, bağış yerine "faizsiz kredi" seçeneğini değerlendirmelerini önerebilirler. Resmi bir faizsiz kredi sözleşmesi ile yapılan finansal yardım, genellikle bağış vergisine tabi olmaz. Ancak, bu kredinin gerçekçi bir geri ödeme planına sahip olması ve banka havaleleri gibi resmi yollarla belgelenmesi gerekir. Aksi takdirde, vergi dairesi bunu gizli bir bağış olarak yorumlayabilir ve vergi cezaları uygulayabilir. Bu karmaşık süreç, Miquel'in annesiyle birlikte bankalarla neden bu kadar çok toplantı yaptığını da açıklamaktadır; her adımın yasal ve vergisel açıdan doğru atılması gerekmektedir.
Ekonomistler ve şehir planlamacılar, ebeveyn desteğinin yaygınlaşmasının konut piyasası üzerindeki etkilerini de tartışmaktadır. Bir yandan, bu destek gençlerin piyasaya girmesini sağlayarak konut talebini canlı tutar. Ancak diğer yandan, bu durum, konut fiyatlarının daha da yükselmesine neden olabilir ve aile desteği alamayan gençleri piyasadan tamamen dışlayabilir. Uzmanlar, hükümetlerin uygun fiyatlı konut projeleri geliştirmesi, kiralık piyasayı düzenlemesi ve gençlerin gelirlerini artıracak politikalar uygulaması gerektiğini vurgulamaktadır. Aksi takdirde, konut sahibi olma hayali, sadece belirli bir zümrenin erişebileceği bir ayrıcalık olmaya devam edecektir.
Sonuç olarak, Barselona'da Miquel'in yaşadığı durum, modern şehirlerde gençlerin karşılaştığı konut sorunlarının sadece bir yansımasıdır. Ebeveynlerin çocuklarına ev alımında yaptığı finansal destek, günümüzün zorlu ekonomik koşullarında kaçınılmaz bir gerçek haline gelmiştir. Ancak bu süreç, sadece maddi bir yardım olmaktan öte, karmaşık vergi, hukuki ve sosyal boyutları olan bir meseledir. Hem İspanya hem de Türkiye gibi ülkelerde, bu kuşaklararası dayanışma ağı, gençlerin geleceğe dair umutlarını canlı tutarken, aynı zamanda konut politikalarının ve ekonomik eşitsizliğin derinlemesine sorgulanması gerektiğini de ortaya koymaktadır. Gelecekte, şehirlerdeki konut piyasasının daha adil ve erişilebilir hale gelmesi için kapsamlı ve sürdürülebilir çözümler üretilmesi elzemdir.